Рабочая карта расходов Wildberries и порядок сверки, который показывает прибыль товара после всех операций, а не только после процента комиссии.
Почему у Wildberries нет одной комиссии на всё
В разговорной речи комиссией называют всю разницу между продажей и выплатой. Для расчёта это опасное упрощение. Вознаграждение Wildberries связано с реализацией товара, а доставка, хранение, приёмка, продвижение и другие услуги имеют собственные основания и формулы. Часть сумм зависит от категории и цены, часть — от габаритов, склада, модели продаж или конкретной операции.
Поэтому вопрос «какой процент забирает площадка» не даёт ответа о прибыли. Два товара с одинаковой ценой и процентом вознаграждения могут иметь разный результат из-за объёма упаковки, географии заказов, выкупа и рекламы. Для сравнения нужен не общий процент, а карта операций на одну полученную покупателем единицу.
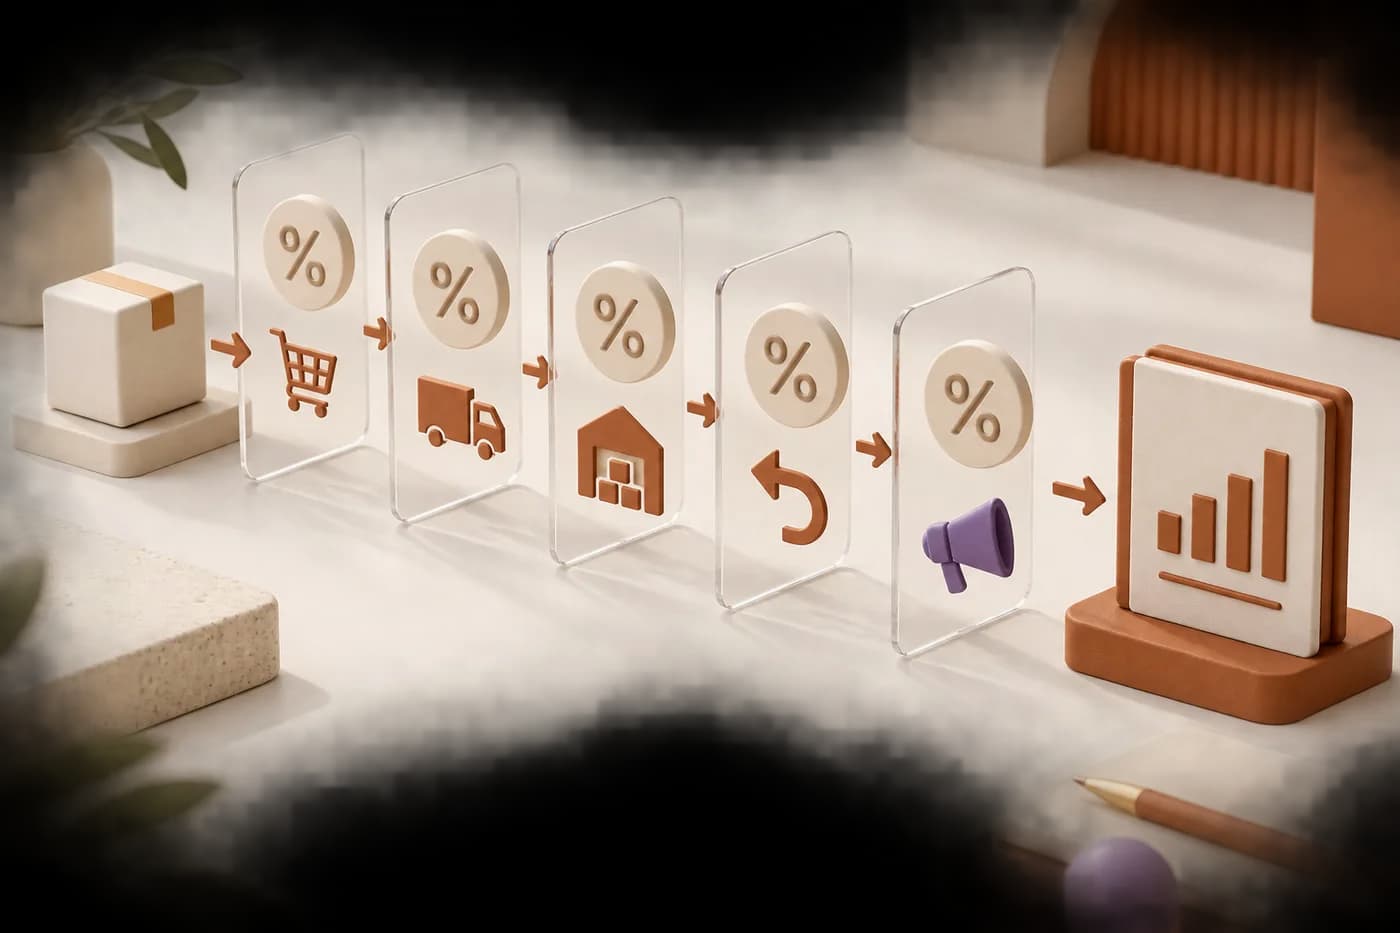
Разделите расчёт на три уровня: условия площадки, фактические операции и собственные расходы бизнеса. Условия показывают, как должна считаться услуга; отчёт фиксирует, что произошло; себестоимость, налоги и работа команды находятся вне тарифов маркетплейса. Прибыль появляется только после объединения всех трёх уровней.
Основание: Wildberries: раздел «Тарифы» на портале продавца.
КВВ: вознаграждение Wildberries за реализацию
Комиссия в разделе тарифов называется коэффициентом вознаграждения Wildberries — КВВ. Он зависит от категории товара и применяется к цене со скидкой продавца по правилам площадки. Актуальное значение нужно смотреть в кабинете для конкретной категории: универсальная ставка для всего ассортимента не существует.
Официальная инструкция отдельно указывает, что в фактической детализации использованный коэффициент отражается в поле «Размер КВВ, %». Это важнее таблицы, сохранённой несколько месяцев назад: для сверки конкретной продажи используйте параметры самой операции, а для планирования — действующий раздел «Тарифы» и дату расчёта.
Если покупатель возвращает товар, экономический результат операции меняется. Нельзя механически применить процент комиссии к каждому заказу и считать его окончательным расходом. Сначала определите тип документа — продажа, возврат или корректировка, — затем собирайте чистое количество реализованных единиц и связанные начисления.
Основание: Wildberries: коэффициент вознаграждения Wildberries.
Логистика: прямой и обратный путь товара
Доставка рассчитывается по правилам, в которых участвуют модель продаж, объём товара в индивидуальной упаковке, складские параметры и направление операции. Ошибка в габаритах делает неверным весь план: небольшая разница в измерении повторяется в каждой доставке и может перевести товар в другой диапазон расчёта.
Считайте минимум два потока. Прямая логистика сопровождает движение товара к покупателю. Обратная возникает при отказе или возврате и не должна исчезать из прогноза только потому, что товар можно продать повторно. Между этими событиями могут возникать дополнительные перемещения и обработка.
Для плановой экономики используйте официальный калькулятор тарифов и параметры конкретного склада, но сохраняйте дату и исходные данные. Для фактической экономики берите операции из детализации отчёта. План отвечает на вопрос «можно ли запускать», факт — «почему результат отличается от ожидания».
Основание: Wildberries: доставка — виды и расчёт стоимости.
Хранение и приёмка: расходы, зависящие от запаса
Хранение связано не с продажей как таковой, а с нахождением товара на складе. Быстро оборачиваемая партия распределяет этот расход на проданные единицы иначе, чем запас на несколько месяцев. Поэтому одинаковый тариф не означает одинаковую стоимость хранения на товар.
Приёмка может зависеть от склада, даты, типа поставки и действующих коэффициентов. Перед созданием поставки проверьте доступные условия в кабинете. Не переносите стоимость прошлой поставки на следующую автоматически: маршрут и коэффициент могли измениться.
В плановой модели распределяйте ожидаемое хранение и приёмку на реалистичное число проданных единиц. В факте связывайте расход с партией или периодом по принятой методике. Если магазин считает прибыль по SKU, правило распределения должно быть единым и зафиксированным, иначе сравнение товаров станет случайным.
Основание: Wildberries: раздел «Тарифы» на портале продавца.
Возвраты, отказы и возврат товара продавцу
Отказ в пункте выдачи и возврат после получения создают обратные операции. Они влияют не только на выручку: товар перемещается, осматривается, может потерять товарный вид или потребовать повторной упаковки. Часть расходов видна в отчёте Wildberries, часть остаётся на стороне продавца.
Процент выкупа нужно применять к заказам, а не к уже завершённым продажам. Если из ста заказанных единиц покупатели получают восемьдесят, логистические события двадцати отказов распределяются на восемьдесят успешных продаж. Поэтому низкий выкуп способен резко увеличить расход на одну реализованную единицу.
Отдельно учитывайте возврат нереализованного товара продавцу, утилизацию и работу с обезличенным или повреждённым товаром, если такие операции возникают. Не включайте их в «прочее» без расшифровки: повторяющаяся строка должна стать самостоятельной причиной и получить владельца процесса.
Продвижение: расход, который нельзя оценивать отдельно от маржи
Расход на продвижение не является фиксированной комиссией, но для многих товаров он определяет итоговую прибыль. Смотрите не только долю рекламных расходов от выручки. Нужны стоимость заказа, число полученных товаров и маржинальный результат после рекламы.
Реклама может увеличивать оборот убыточной позиции. До запуска рассчитайте максимально допустимую стоимость привлечённого заказа: сколько остаётся после вознаграждения, логистики, себестоимости, налогов и резерва на возвраты. Фактический CPO выше этого предела означает, что масштабирование ускоряет потерю денег.
Разделяйте органические и рекламные показатели там, где данные позволяют это сделать, но не обещайте себе точную причинность. Рост органики после кампании может быть полезным эффектом, однако решение о бюджете всё равно должно выдерживать консервативный сценарий.
Другие удержания и платные операции
В отчёте могут встречаться дополнительные услуги, корректировки, удержания, штрафные начисления, платные опции и компенсации. Их набор зависит от действий продавца и событий с товаром. Закрытого вечного списка нет: ориентируйтесь на действующую оферту, правила услуг и расшифровку операции.
Создайте справочник типов операций: исходное название из отчёта, ваша категория расхода, знак суммы, правило связи с SKU и ответственное лицо. Новый тип не должен автоматически попадать в прибыль. Сначала разберите экономический смысл и только потом добавьте его в модель.
Корректировки прошлых периодов показывайте отдельно. Если переписать старый результат без следа, команда не поймёт, почему закрытая неделя изменилась. Полезно хранить первоначальную оценку, сумму поздних операций и итог после закрытия периода.
Формула прибыли товара после расходов Wildberries
Для управленческого расчёта начните с чистой выручки по завершённым продажам. Вычтите вознаграждение Wildberries, прямую и обратную логистику, хранение, приёмку, продвижение и прочие услуги. После этого вычтите себестоимость реализованного товара, упаковку, маркировку, доставку до склада, налоги и распределённые расходы бизнеса.
Не вычитайте одну сумму дважды. Например, если агрегированная строка уже включает операции из детализации, нельзя одновременно поставить в формулу и агрегат, и все его составляющие. Для каждого источника определите уровень данных: сводный отчёт нужен для контроля итога, детализация — для распределения и объяснения.
Полезно считать два показателя. Маржинальная прибыль показывает результат товара после переменных расходов. Операционная прибыль дополнительно учитывает долю постоянных расходов. Первый показатель помогает управлять ценой и рекламой, второй отвечает, окупает ли ассортимент работу бизнеса.
Пример без привязки к устаревающим тарифам
Представим товар с фактической ценой продажи 2 000 рублей. Не подставляйте в пример случайный процент из интернета. Откройте категорию в разделе «Тарифы», возьмите текущий КВВ, рассчитайте логистику по фактическим габаритам и выбранному складу, затем добавьте ожидаемый выкуп и рекламный расход.
Допустим, после всех услуг площадки и резерва на обратные операции остаётся 1 350 рублей. Из этой суммы ещё нельзя объявлять прибыль: нужно вычесть закупочную себестоимость, упаковку, доставку партии, налог и долю операционных расходов. Если эти статьи составляют 1 150 рублей, управленческий результат равен 200 рублям.
Теперь проведите стресс-тест: цена снижается на пять процентов, стоимость рекламы растёт, а выкуп ухудшается. Если результат становится отрицательным, заранее определите сигнал остановки. Такой пример полезнее «средней комиссии», потому что показывает чувствительность решения к собственным данным.
Как сверять план с еженедельным отчётом
Зафиксируйте плановую карточку SKU до поставки: цена, КВВ, габариты, склад, выкуп, логистика, реклама и себестоимость. После закрытия отчётного периода выгрузите детализацию и сгруппируйте операции по товару, типу документа и услуге. Сравните не только итог, но и каждое крупное отклонение.
Если вознаграждение отличается, проверьте категорию, цену и использованный КВВ. Если выросла логистика — габариты, склад, направления и возвратные операции. Если результат изменился без новых продаж — поздние корректировки и услуги прошлого периода. Для каждой разницы должна появиться проверяемая гипотеза.
В Метрик Пульс можно внести себестоимость и собрать продажи, расходы, рекламу и прибыль по товарам. Начните с трёх SKU, вручную подтвердите несколько операций и только после этого распространяйте расчёт на весь магазин. Автоматизация неверного правила ускоряет ошибку, а не исправляет её.
Чек-лист контроля комиссий и расходов
Категория товара и действующий КВВ проверены в кабинете. Цена взята после скидки продавца. Габариты измерены в индивидуальной упаковке. Склад, модель продаж и дата тарифа сохранены. В модели есть прямая и обратная логистика, хранение и приёмка.
Процент выкупа рассчитан на заказах. Реклама оценивается через стоимость заказа и прибыль. Дополнительные операции расшифрованы, корректировки прошлых периодов не потеряны. Собственные расходы — себестоимость, упаковка, налоги и команда — добавлены отдельно.
Сводные суммы не дублируют детализацию. План сравнивается с фактом на одинаковой единице и периоде. Есть порог минимальной маржи и действие при его нарушении. Если все пункты выполнены, вопрос «какая комиссия» превращается в более полезный вопрос: «какая операция съела прибыль и что можно изменить».
План действий
| Этап | Результат | Проверка |
|---|---|---|
| Вознаграждение | Категория, цена, КВВ | Сверить тариф и детализацию |
| Доставка | Габариты, склад, маршрут | Считать прямой и обратный путь |
| Хранение | Объём и срок запаса | Распределить по методике |
| Приёмка | Поставка и коэффициент | Проверить до создания поставки |
| Продвижение | Бюджет и заказы | Сравнить CPO с допустимым |
| Возвраты | Выкуп и обратные операции | Распределить на продажи |
| Прочие операции | Тип и основание | Не оставлять в общей строке |
| Собственные расходы | Себестоимость, налоги, команда | Добавить вне отчёта WB |
Частые вопросы
Какой процент комиссии берёт Wildberries?
Значение зависит от категории и действующих условий. Проверяйте КВВ в разделе «Тарифы» кабинета, а использованное значение конкретной операции — в детализации финансового отчёта.
Логистика входит в комиссию?
Нет, для управленческого расчёта это отдельный вид расходов со своей формулой. Он зависит в том числе от габаритов, склада, модели и направления движения товара.
Почему выплата меньше ожидаемой прибыли?
Выплата учитывает взаиморасчёты и операции периода, но не равна прибыли. На результат также влияют себестоимость, налоги, реклама, возвраты, поздние корректировки и расходы самого бизнеса.
Как учитывать расходы на возвраты?
Соберите обратные логистические и связанные операции, затем распределите их на полученные покупателями единицы. Используйте фактический процент выкупа и отдельно оценивайте повреждение или переупаковку.
Как часто обновлять расчёт?
Перед поставкой или изменением цены, после существенного изменения тарифов и при закрытии каждого анализируемого периода. Плановые параметры храните вместе с датой, чтобы отклонения можно было объяснить.
Источники
Использованы только официальные первоисточники площадки и государственных органов. Все расчётные рекомендации редакции нужно проверять на данных своего товара и по условиям, действующим на дату решения.