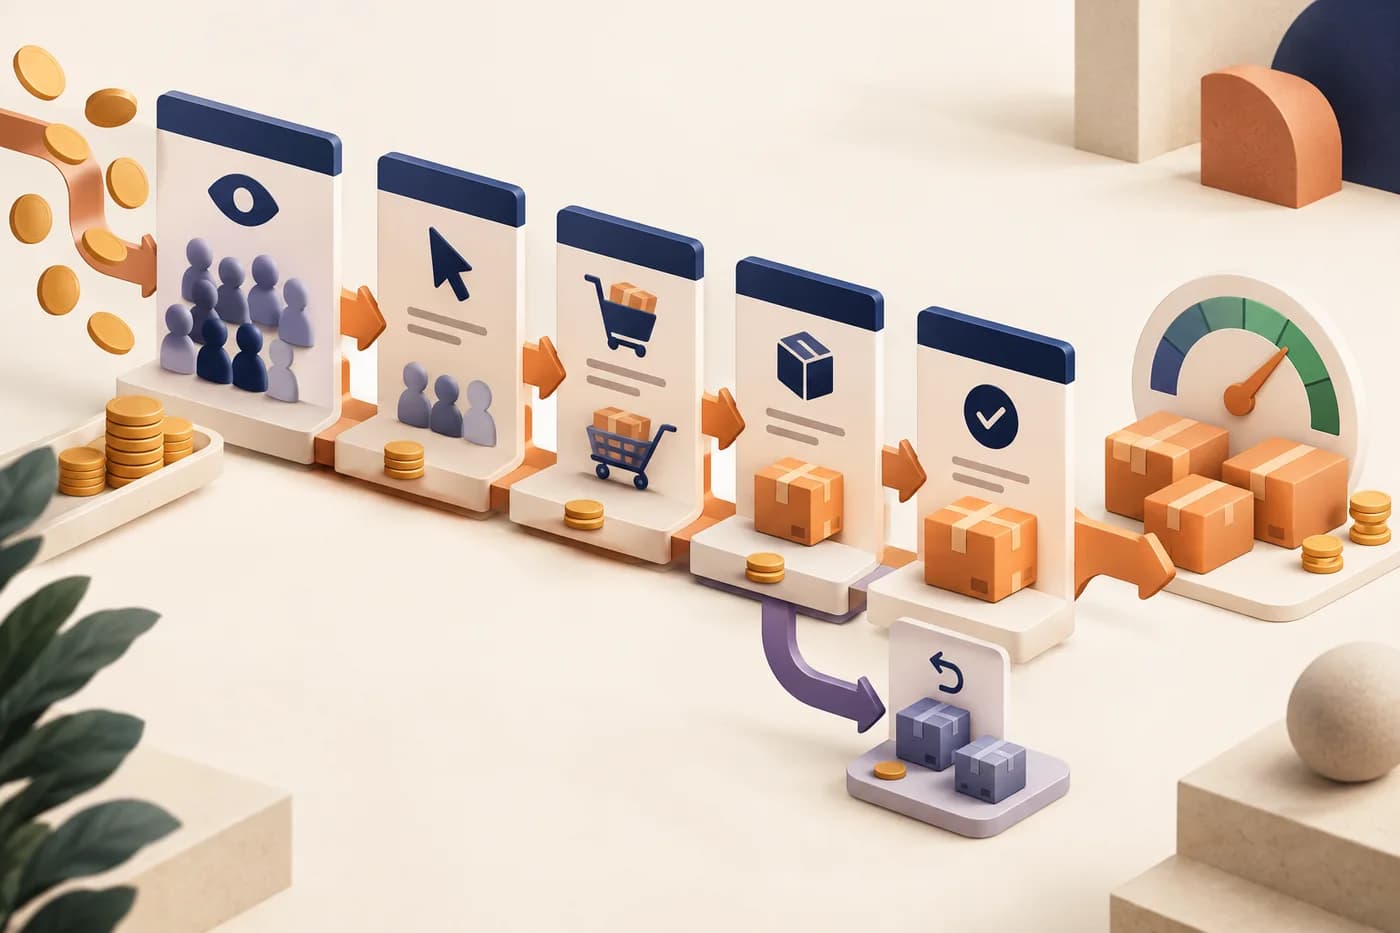
Формула одной продажи, проверка выкупа и расходов, а также сценарии цены и рекламы.
Что показывает юнит-экономика
Юнит-экономика отвечает на практический вопрос: сколько остаётся от одной выбранной единицы после относимых к ней доходов и затрат. Такой единицей может быть заказ, выкуп или проданный товар. Для Wildberries полезнее всего начать с выкупленной единицы и отдельно учесть стоимость пути тех заказов, которые не завершились выкупом.
Цена минус закупка — это ещё не прибыль. Между ними находятся вознаграждение площадки, платёжные услуги, доставка, возвратные операции, продвижение, упаковка и другие затраты. Часть расходов видна по конкретному артикулу, часть относится ко всему магазину. Если забыть вторую группу, привлекательная карточка может оказаться убыточной.
Расчёт бывает плановым и фактическим. Плановый нужен до поставки или изменения цены: в него входят тарифы и предположения о выкупе, рекламе и продажах. Фактический строится после продаж по отчётам. Они не должны совпадать до копейки, но расхождение обязано иметь объяснение: изменился тариф, цена, география, доля возвратов или рекламный расход.
В этой статье результат до налогов называем вкладом товара: доход от выкупа минус переменные расходы и себестоимость. Затем отдельно покажем влияние общих расходов и налогов. Это управленческая модель, а не бухгалтерский документ. Все числа учебные и не являются тарифами Wildberries.
Шаг 1. Выберите единицу расчёта
Сначала запишите знаменатель. Если делите затраты на число заказов, получите результат заказа. Если на число выкупов — результат выкупленной единицы. Смешивать эти основания нельзя: например, рекламный расход на заказ и доставка на выкуп дают несопоставимую формулу, если отказы не учтены отдельно.
Для базового расчёта возьмём один выкуп. Доходом будет фактическая сумма продажи по принятой методике. Расходы на невыкупленные заказы распределим на выкупленные единицы через коэффициент выкупа. Так один состоявшийся выкуп несёт не только собственную прямую доставку, но и часть расходов на попытки продаж, которые не завершились.
Разделяйте товар и вариант товара. Размеры одежды могут иметь одинаковую цену, но разный процент выкупа. Цвета одного артикула могут требовать разного рекламного бюджета. Если данные позволяют, считайте на уровне варианта; если нет — честно обозначьте усреднение и не принимайте точное решение по размеру на основе общей карточки.
Период тоже является частью определения. Сравнивайте одинаковые полные недели или месяцы, учитывайте поздние операции и изменения цены. Расчёт за три дня подходит как ранний сигнал, но небольшой объём легко искажает средняя доставка или единичный возврат.
Формула юнит-экономики для Wildberries
Рабочая формула для выкупленной единицы: доход от продажи минус вознаграждение и платёжные услуги, минус доставка с учётом невыкупов и возвратов, минус себестоимость, минус упаковка и обработка, минус реклама на выкуп, минус прочие переменные расходы. Получается вклад товара до общих расходов и налогов.
После этого можно построить второй уровень: из вклада вычесть распределённые хранение, приёмку, удержания и постоянные расходы магазина. Третий уровень добавляет налог по правилам конкретного продавца. Такое разделение полезнее одной цифры: видно, товар проигрывает уже на продаже или становится убыточным только после рекламы и общих затрат.
Не существует одной универсальной формулы из столбцов любого отчёта. Если исходная сумма уже указана после комиссии, вычитать комиссию повторно нельзя. Если отчёт учитывает возвратные операции, не уменьшайте тот же итог ещё раз общей суммой возвратов. Перед каждой строкой ставьте отметку «учтено в базе» или «вычесть отдельно».
Для плановой модели замените фактические суммы предположениями, но подпишите их. Используйте актуальный раздел тарифов и несколько сценариев. План с одним идеальным процентом выкупа и минимальной рекламой не показывает запас прочности товара.
Шаг 2. Определите доход с продажи
Не берите текущую цену в карточке и не умножайте её на количество прошлых продаж. Цена могла меняться, покупатель мог получить скидку площадки, а операции — относиться к разным датам. Для фактической экономики используйте данные выбранного периода и сохраняйте источник каждой суммы.
В детализации финансового отчёта сумма к перечислению за реализованный товар уже может быть рассчитана после вознаграждения и платёжных услуг. Это удобно как база, но требует дисциплины: соседние столбцы комиссии нужны для расшифровки и контроля, а не обязательно для ещё одного вычитания.
Если модель начинается с розничной цены со скидкой продавца, последовательно учтите все применимые вычеты. Если начинается с начисления после комиссии, переходите к тем расходам, которые в нём ещё отсутствуют. Оба подхода могут привести к одному результату, если границы определены одинаково.
Возврат после выкупа отменяет или корректирует доход и одновременно создаёт движения по расходам. Не ограничивайтесь уменьшением продаж: проверьте логистику, состояние возвращённого товара и восстановление себестоимости в запасе.
Основание: Wildberries: детализация еженедельного отчёта реализации.
Шаг 3. Соберите все расходы единицы
Себестоимость включает не всю закупку месяца, а стоимость проданной единицы по принятому способу учёта. Заранее определите, входят ли в неё производство, закупка, доставка до вашего склада, маркировка и индивидуальная упаковка. Одна и та же упаковка не должна одновременно жить в себестоимости и отдельной строке.
Расходы Wildberries разделите на прямые и общие. Прямые можно связать с конкретной продажей: вознаграждение, платёжные услуги, доставка и применимые штрафы. Хранение, приёмка и часть удержаний могут не связываться с карточкой точно. Их сначала сверяют на уровне магазина, затем распределяют по обоснованной базе.
Официальный отчёт «Доходы и расходы» предупреждает: итог по карточкам может отличаться от детализации, потому что некоторые суммы относятся ко всему магазину. Поэтому сумма результатов SKU без общих расходов не обязана равняться прибыли бизнеса. Это не повод спрятать разницу — её нужно показать отдельным мостом.
Рекламу считайте на выбранную единицу: расход периода делите на сопоставимое число заказов или выкупов. Если атрибуция неполная, покажите два среза — реклама карточки и распределённая реклама бренда. Не оценивайте кампанию только по ДРР: положительная выручка после рекламы ещё может не покрывать логистику и себестоимость.
Основание: Wildberries: отчёт «Доходы и расходы: показатели».
Шаг 4. Учтите выкуп, отказы и возвраты
Процент выкупа связывает заказ и фактическую продажу. Если из 100 заказанных единиц выкупили 70, расходы на обработку остальных 30 не исчезают. В упрощённом плане совокупные затраты на прямую и обратную доставку по всем попыткам продаж распределяют на 70 выкупов.
Но нельзя просто делить каждый расход на процент выкупа. Вознаграждение за продажу и себестоимость относятся к состоявшемуся выкупу, а логистические операции зависят от маршрута конкретного заказа. Постройте дерево событий: выкуп, отказ до получения, возврат после покупки. Для каждой ветки определите доход, расходы и судьбу товара.
Возвращённый товар может снова стать пригодным запасом, быть уценён или потерять стоимость. В первом случае себестоимость возвращается в запас, во втором появляется потеря. Автоматическое списание полной себестоимости каждого возврата завысит убыток, а автоматическое восстановление повреждённого товара — занизит.
Для нового товара используйте минимум три сценария выкупа: осторожный, базовый и сильный. После накопления данных замените предположение фактом по конкретной карточке и варианту. Сезонность и изменение размера выборки отмечайте рядом.
Пример расчёта одной продажи
Условный товар продаётся за 2 000 ₽. Модель начинается с суммы до расходов площадки. Вознаграждение и платёжные услуги в примере составляют 360 ₽, распределённая логистика с учётом отказов — 170 ₽, себестоимость — 700 ₽, упаковка и обработка — 90 ₽, реклама на выкуп — 240 ₽, другие переменные расходы — 40 ₽.
После этих затрат остаётся 400 ₽ вклада с выкупленной единицы: 2 000 − 360 − 170 − 700 − 90 − 240 − 40. Это 20% от цены продажи. Значение ещё не является чистой прибылью: не вычтены общие расходы магазина и налоги.
Если на единицу распределяется 120 ₽ общих расходов, результат до налогов снижается до 280 ₽, или 14% продажи. Если реклама подорожает ещё на 100 ₽, останется 180 ₽. А скидка продавца на 200 ₽ при неизменных расходах оставит 80 ₽. Так видно, какую скидку товар выдерживает без ухода в минус.
Все суммы придуманы для демонстрации порядка. В реальном расчёте подставьте фактические данные и проверьте, что расходы не дублируются между исходной суммой, отчётами и ручными строками.
| Показатель | Сумма | Что проверить |
|---|---|---|
| Цена продажи | 2 000 ₽ | Условная фактическая цена |
| Вознаграждение и платёжные услуги | −360 ₽ | Не вычтены ранее |
| Логистика с учётом отказов | −170 ₽ | Распределена на выкуп |
| Себестоимость | −700 ₽ | Только проданная единица |
| Упаковка и обработка | −90 ₽ | Не входят в себестоимость |
| Реклама на выкуп | −240 ₽ | Расход периода на сопоставимую базу |
| Другие переменные расходы | −40 ₽ | Расшифрованы отдельно |
| Вклад до общих расходов и налогов | 400 ₽ | 20% от продажи |
| Общие расходы на единицу | −120 ₽ | Распределены по принятой базе |
| Результат до налогов | 280 ₽ | 14% от продажи |
Маржа, маржинальность и ROI — не одно и то же
Маржа в рублях показывает, сколько осталось после выбранного набора затрат. Маржинальность делит этот результат на выручку. Наценка сравнивает разницу с себестоимостью, поэтому её процент будет другим. Любой показатель бессмысленен без подписанного числителя, знаменателя и уровня расходов.
ROI отвечает на вопрос об окупаемости выбранных вложений. Официальный отчёт Wildberries использует собственные определения показателей и прямо указывает, какие расходы входят в расчёт. Не переносите значение ROI из одного сервиса в другой, пока не сравните формулы.
В отчёте WB дополнительные траты на хранение, приёмку и удержания могут отображаться отдельно и не входить в маржинальность карточки. Поэтому высокая маржинальность внутри отчёта не отменяет проверку полного результата бизнеса. Особенно это важно для медленно оборачиваемого запаса.
Для решений достаточно трёх уровней: вклад до рекламы, вклад после рекламы и результат после распределённых общих расходов. Сравнивайте товары на одном уровне. Тогда станет понятно, какой SKU действительно финансирует рост, а какой выглядит прибыльным только из-за неполной формулы.
Основание: Wildberries: отчёт «Юнит-экономика».
Семь ошибок, которые делают расчёт красивее реальности
Первая — считать заказ продажей. Вторая — игнорировать стоимость отказов. Третья — вычитать комиссию дважды. Четвёртая — делить закупку всей партии на продажи одного месяца. Эти ошибки могут направлять результат в разные стороны, поэтому случайное совпадение общей суммы не подтверждает правильность модели.
Пятая ошибка — считать товары без себестоимости бесплатными. Шестая — видеть только прямые расходы карточки и забывать общие расходы магазина. Седьмая — применять среднюю логистику, рекламу или выкуп ко всему ассортименту, хотя размеры, объём и поведение покупателей отличаются.
Есть и менее заметная проблема: смешение плана и факта. Фактическую цену берут из отчёта, логистику — из текущего тарифа, а процент выкупа — из оптимистичного прогноза. Итог не относится ни к прошлому, ни к будущему. У каждой строки должен быть статус «факт» или «план».
Проверяйте арифметику мостом: цена → начисление → прямые расходы → себестоимость → реклама → общие расходы. Если шаг невозможно объяснить исходным документом или допущением, оставьте расхождение открытым. Не закрывайте его строкой «прочее» без расшифровки.
Как принимать решения по результату
Отрицательный вклад до рекламы означает, что увеличение рекламного бюджета лишь ускорит убыток. Сначала проверяют цену, себестоимость, схему продаж, габариты и возвратные операции. Если вклад положителен до рекламы, но отрицателен после неё, нужен разбор кампаний и конверсии.
Товар с небольшой маржой может быть полезен ассортименту, но это должно быть осознанное решение с измеримой ролью. Например, он приводит новых покупателей или помогает продавать комплект. Без подтверждения такая роль остаётся гипотезой, а не оправданием постоянного убытка.
Не меняйте одновременно цену, рекламу и упаковку, если хотите понять причину. Выберите одно действие, запишите дату и ожидаемый показатель. После сопоставимого периода повторите расчёт. Так юнит-экономика становится циклом управления, а не одноразовой таблицей.
В Метрик Пульс начните с нескольких знакомых товаров: внесите себестоимость и сравните продажи, расходы и рекламу на своих данных. Затем расширяйте проверку на ассортимент, сохраняя одинаковое определение результата.
Чек-лист готового расчёта
Единица и период подписаны. Заказ не подменяет выкуп. Доход взят из понятного источника. Вознаграждение, платёжные услуги и возвраты учтены по одному разу. Себестоимость относится к проданной единице, а пропуски не заменены нулями.
Логистика включает нужные ветки заказов. Реклама распределена на сопоставимую единицу. Общие расходы показаны отдельно. Налоги не маскируются универсальным процентом. Плановые значения отделены от фактических, а действующие тарифы проверены на дату расчёта.
Результат показан в рублях и процентах. Есть сценарий снижения цены, роста рекламы и ухудшения выкупа. Решение связано с причиной, а дата повторной проверки зафиксирована. Исходные отчёты сохранены рядом с моделью.
Частые вопросы
Что считать юнитом на Wildberries?
Для оценки фактической продажи удобно начать с выкупленной единицы и отдельно распределить расходы на отказы. Для операционного анализа можно считать заказ, но формула и все знаменатели должны быть согласованы.
Можно ли считать по средней комиссии?
Для раннего плана — только как помеченное допущение. Для решения по товару используйте применимые условия категории и фактические данные периода.
Нужно ли включать налог?
Покажите результат до налогов и после них отдельными уровнями. Сумма зависит от режима, НДС и учёта конкретного продавца; универсального процента для всех нет.
Как учитывать хранение?
Сначала сверяйте его на уровне магазина. Затем распределяйте по обоснованной базе, например объёму и времени хранения. Не называйте условное распределение точной стоимостью конкретной продажи.
Почему расчёт не совпал с отчётом WB?
Сравните единицу, период и состав расходов. Официальный отчёт предупреждает, что часть общих затрат не включается в показатели карточки, а аналитические итоги могут быть оценочными.
Источники
Использованы три официальные инструкции Wildberries для продавцов из России. Расчётный пример и порядок сверки подготовлены редакцией; действующие тарифы в пример не подставлялись.