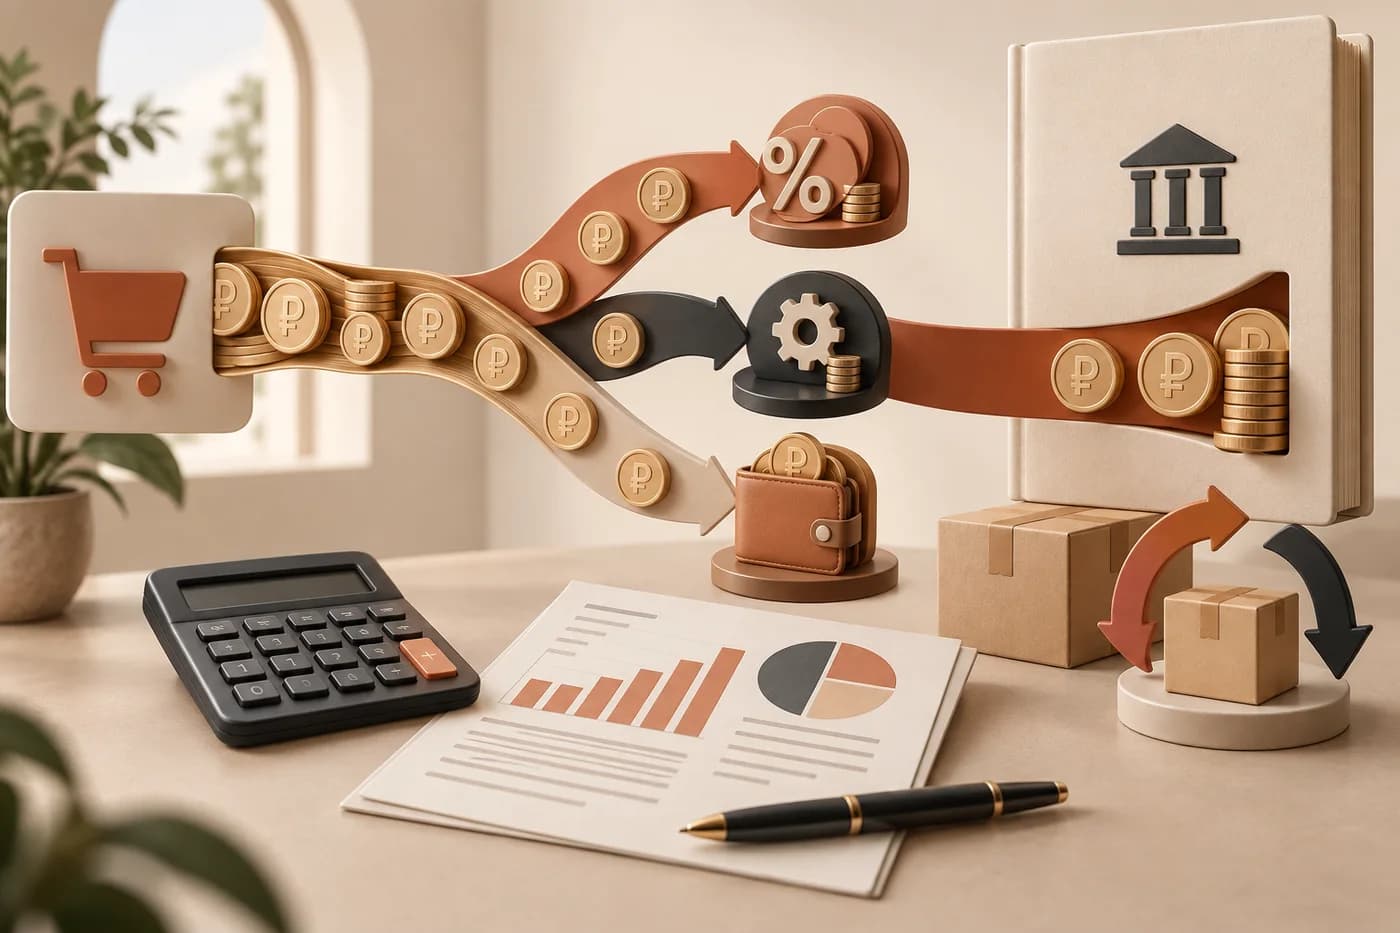
Воспроизводимый регистр налогового дохода по площадкам, где каждая сумма подтверждена отчётом, связана с оплатой, возвратом или компенсацией и сверена с банком.
Что именно считает эта статья
Речь идёт прежде всего о доходе продавца на УСН при реализации товара через посредника. Для ОСНО, НДС, НПД, АвтоУСН, импорта и перехода между режимами действуют дополнительные правила. Материал не заменяет индивидуальный налоговый расчёт.
Порядок подготовлен по официальным разъяснениям на 11 сентября 2026 года. Договоры площадок и состав отчётов меняются, поэтому названия полей не должны быть единственным основанием. Проверяйте редакцию оферты и первичные документы своего периода.
Главная задача — отделить налоговый доход от выплаты и управленческой выручки. Эти показатели связаны, но формируются по разным правилам. Разница между ними должна быть объяснена по операциям.
Основное правило: доход равен полной реализации
ФНС разъясняет, что доходом продавца признаётся вся сумма поступлений от покупателя за товары, реализованные через маркетплейс. Если площадка удержала вознаграждение до выплаты, это не уменьшает доход продавца на УСН.
Пример: покупатель оплатил 1 000 рублей, маркетплейс удержал комиссию 100 и перечислил 900. В регистре дохода отражают 1 000 рублей. Сумма 100 рублей рассматривается отдельно как расход на объекте «Доходы минус расходы» при соблюдении требований.
На объекте УСН «Доходы» комиссия, логистика, реклама и другие удержания не вычитаются из базы. Поэтому расчёт по банковским поступлениям почти неизбежно даёт занижение, если площадка удерживает услуги.
Основание: ФНС: полная сумма дохода и комиссия маркетплейса.
Заказ, продажа, оплата и выплата — разные события
Заказ показывает намерение покупателя, но может быть отменён. Продажа фиксирует передачу по правилам площадки. Оплата создаёт движение денег, а выплата — расчёт маркетплейса с продавцом после удержаний. Эти даты могут находиться в разных днях и даже месяцах.
Не используйте число заказов как налоговую выручку. Свяжите заказ с реализацией, оплатой и возможным возвратом. Для каждой площадки сохраните идентификаторы, позволяющие восстановить цепочку.
Управленческий отчёт может относить продажу к дате заказа или выкупа ради аналитики. Налоговый регистр следует установленному методу признания. Одинаковый месяц на дашборде и в КУДиР не гарантирован.
Дата признания дохода при посреднике
УСН использует кассовый метод: статья 346.17 НК РФ связывает доход с поступлением денег, имущества, прав или погашением задолженности иным способом. При маркетплейсе средства сначала получает посредник, что создаёт отдельный вопрос о моменте распоряжения.
В разъяснении ФНС 2025 года указано: датой получения дохода считается момент, когда у продавца возникает право распоряжаться доходом; безопасным подходом названо поступление оплаты от покупателя маркетплейсу, а не более поздний перевод на счёт продавца.
Состав отчётов и договорная модель могут различаться. Зафиксируйте применяемый подход в учётной политике, подтвердите его офертой и отчётами и согласуйте с бухгалтером. Не меняйте дату от месяца к месяцу ради удобного результата.
Основание: ФНС: учёт доходов при торговле через маркетплейсы.
Как построить регистр дохода
Минимальные поля: площадка, магазин, заказ, SKU, документ реализации, дата оплаты площадке, сумма покупателя, скидка, компенсация, возврат, НДС, признанный доход, дата признания и основание. Отдельно укажите выплату и удержания для сверки.
Одна строка должна соответствовать понятной операции, а не месячному итогу без расшифровки. Если выгрузка слишком велика, храните детальный исходник и контрольный агрегат с формулой. Итог должен воспроизводиться из первичных файлов.
Не редактируйте исходную выгрузку вручную. Загрузите её как неизменяемый слой, а исправления храните отдельной таблицей с причиной, документом и автором. Это защищает от потери связи при повторной загрузке.
Комиссия и услуги не уменьшают доход
Вознаграждение площадки — отдельная операция. На УСН «Доходы» оно не влияет на базу. На «Доходы минус расходы» может учитываться в расходах по статье 346.16 при наличии основания, оплаты и документов.
Логистика, хранение, реклама, обработка возврата и другие услуги также не вычитаются из дохода до его признания. Их классифицируют по расходам отдельно. Формула «выплата плюс удержания» полезна для сверки, но состав удержаний нужно проверять.
Штраф, компенсация и взаимозачёт могут иметь иной смысл, чем услуга. Не добавляйте любую отрицательную строку к расходам автоматически. Изучите оферту, акт или УПД и решение площадки.
Основание: ФНС: полная сумма дохода и комиссия маркетплейса.
Скидки продавца и скидки площадки
Скидка продавца изменяет цену реализации, если так оформлена договорная операция. Скидка за счёт площадки может сопровождаться компенсацией продавцу. В этом случае сумма покупателя, цена продавца и выплата расходятся по разным причинам.
ФНС указывает: когда маркетплейс предоставляет собственную скидку и затем возмещает её продавцу, компенсация включается в доход на дату получения. Для конкретной программы проверьте документы и условие возмещения.
Не ориентируйтесь на зачёркнутую цену карточки. Нужны фактическая цена реализации, распределение скидки между сторонами и документ компенсации. В регистре храните эти величины отдельно.
Основание: ФНС: учёт доходов при торговле через маркетплейсы.
Как отражать возврат
ФНС разъясняет, что при возврате покупателем товара продавец уменьшает доход на сумму выручки от его реализации без учёта НДС в том отчётном или налоговом периоде, когда произведён возврат, по порядку пункта 1 статьи 346.17 НК РФ.
Свяжите возврат с исходной продажой и подтвердите денежное или иное урегулирование. Не вычитайте из дохода статус «возвращается», пока операция не оформлена. Отмена до продажи и возврат после реализации обрабатываются по-разному.
Если возврат происходит в другом квартале или году, не переписывайте исходный файл без основания. Отразите обратную операцию в надлежащем периоде и сохраните ссылку на первоначальную реализацию.
Основание: ФНС: учёт доходов при торговле через маркетплейсы.
Компенсации, утрата и повреждение
Площадка может компенсировать потерянный или повреждённый товар, отменить удержание либо возместить скидку. Налоговая роль зависит от основания: это может быть доход от реализации, внереализационный доход, корректировка расхода или иная операция.
Для каждой компенсации храните решение, отчёт и связь с товаром. Не называйте её возвратом выручки только потому, что сумма положительная. Перед массовой классификацией одного типа получите позицию бухгалтера.
Отдельно следите за датой: компенсация может приходить позже исходного события. В регистре укажите период факта, период исходной операции и способ отражения, чтобы корректировка не потерялась.
Доход для УСН и НДС
Если продавец исчисляет НДС, доход УСН определяется без суммы налога по применимым правилам. Нельзя одновременно считать полную цену с НДС доходом УСН и не выделять налог. Настройте явные поля цены, базы и НДС.
Для контроля освобождения от НДС на УСН в 2026 году ФНС учитывает доходы от реализации и внереализационные доходы без расходов. Чистая выплата после комиссии не подходит и для этого порога.
Смена статуса НДС в течение года требует разделить операции до и после даты. Возвраты старых продаж и переходные остатки проверяйте отдельно. Универсальное вычитание налога из всех строк создаёт ошибку.
Основание: ФНС: НДС при УСН и порог дохода 2026 года.
Сверка с банковской выпиской
Банк отвечает на вопрос, сколько денег перечислила площадка, но не раскрывает налоговый доход. Для сверки возьмите полную реализацию, прибавьте и вычтите корректировки по правилам отчёта, затем отдельно учтите комиссию, услуги и удержания до суммы выплаты.
Разница может возникать из-за временного лага: отчёт закрыт в одном месяце, платёж пришёл в другом. Создайте таблицу переходящих сумм. Не списывайте несверенный остаток в «прочее» в конце года.
Проверяйте возвраты денег площадке и удержание из будущих выплат. Отсутствие отдельного банковского платежа не означает отсутствие операции: обязательство могло быть погашено взаимозачётом.
Какие документы хранить
Нужны оферта и её редакция, отчёты агента или комиссионера, документы реализации, акты и УПД по услугам, отчёты возвратов, компенсаций и корректировок, банковские выписки и исходные детальные выгрузки.
Для каждого месячного итога подготовьте пояснение: из каких файлов он собран, какие фильтры применены, как исключены отмены и как учтены возвраты. Формула без исходного документа не является устойчивым доказательством.
Сохраняйте файлы в исходном формате и дату получения. Если площадка переформировала документ, храните старую и новую версии. В реестре укажите причину замены и влияние на доход.
Пошаговое закрытие месяца
Шаг первый — выгрузить все официальные отчёты площадки. Второй — проверить полноту магазинов и периодов. Третий — связать продажи, оплаты, возвраты и компенсации. Четвёртый — определить полную сумму дохода и дату по выбранной методике.
Пятый — отдельно классифицировать комиссию и услуги. Шестой — сверить выплаты и переходящие остатки с банком. Седьмой — перенести итог в КУДиР или учётную систему. Восьмой — проверить накопленный доход и лимиты.
Закрытие подтверждает ответственный и сохраняет контрольный протокол. Если отчёт площадки изменился после закрытия, запускается корректировка, а не незаметная перезапись итоговой цифры.
Почему ошибка в доходе особенно опасна
Доход влияет не только на сам налог УСН. Он используется для контроля права на режим, НДС и других ограничений. Занижение на комиссию может создать ложное ощущение, что бизнес ещё далеко от порога.
Перепроверяйте накопленный итог ежемесячно и прогнозируйте конец года. Резкий сезон может провести магазин через лимит за несколько недель. Подготовка после превышения будет дороже.
Если обнаружено прошлое занижение, не исправляйте одну строку без оценки всех последствий. Нужны периоды, декларации, ЕНС, пени, НДС и документы. Порядок уточнения согласуйте со специалистом.
Типичные ошибки в налоговом доходе
Первая — брать чистую выплату. Вторая — вычитать комиссию на УСН «Доходы». Третья — считать заказ продажей. Четвёртая — использовать дату банковского перевода без анализа посреднической модели. Пятая — игнорировать возвраты.
Шестая — смешивать скидку продавца и площадки. Седьмая — не учитывать компенсации. Восьмая — путать сумму с НДС и без него. Девятая — хранить только месячный итог. Десятая — менять методику между периодами.
Самая частая причина — попытка получить налоговый регистр из одного поля аналитического отчёта. Надёжный результат строится на связке документов и операций, а не на удобном названии колонки.
Как использовать Метрик Пульс
Метрик Пульс помогает анализировать продажи, расходы, себестоимость и прибыль по товарам. Он не заменяет КУДиР и первичные документы. Используйте его как контрольный управленческий слой и источник вопросов для сверки.
Выберите один закрытый месяц и сравните показатели с официальными отчётами Wildberries или Ozon. Отдельно сопоставьте полную реализацию, удержания, возвраты и выплату. Все различия подпишите по причинам.
Пробный доступ на три дня начинается после первого успешного подключения магазина и не требует банковской карты. За это время можно проверить знакомые SKU и подготовить воспроизводимую сверку для бухгалтера.
Чек-лист налогового дохода
Доход считается по полной сумме реализации, а не по чистой выплате. Заказ отделён от продажи, оплаты и перечисления. Дата признания закреплена по договору и согласована со специалистом.
Скидки, компенсации, возвраты, взаимозачёты и НДС отражены отдельными операциями. Комиссия и услуги не уменьшают доход до его признания. Банк сверяется через переходящие суммы.
Каждый итог воспроизводится из исходных отчётов, документы сохранены по версиям. КУДиР, накопленный доход и лимиты проверены. Спорные операции не спрятаны в «прочее», а переданы бухгалтеру с полным комплектом.
Что делать с операциями маркетплейса
| Операция | Типичная ошибка | Контроль |
|---|---|---|
| Чистая выплата | Принимают за доход | Сверить с полной реализацией |
| Комиссия | Сразу вычитают из дохода | Отразить отдельным расходом при праве |
| Оплата площадке | Ждут перевод на банк | Проверить дату права распоряжения |
| Скидка площадки | Уменьшают цену продавца | Проверить компенсацию и документы |
| Возврат | Удаляют старую продажу | Отразить в период возврата по правилам |
| Взаимозачёт | Не видят операции без платежа | Связать отчёт и погашение обязательства |
Частые вопросы
Доход — это сумма, которую перечислил маркетплейс?
Нет. Для УСН доходом продавца признаётся полная сумма реализации покупателю, а удержания учитываются отдельно.
Когда признавать доход через маркетплейс?
ФНС указывает на момент возникновения права распоряжаться доходом и называет безопасным поступление оплаты площадке; конкретную модель подтвердите договором и бухгалтером.
Уменьшает ли комиссия доход?
Нет. На УСН «Доходы» она не вычитается, а на «Доходы минус расходы» может учитываться отдельно при соблюдении требований.
Как учесть возврат?
Доход уменьшают в периоде произведённого возврата по правилам статьи 346.17, связав операцию с исходной реализацией и документами.
Можно ли вести учёт по банковской выписке?
Выписка нужна для сверки, но не раскрывает полную реализацию, удержания, взаимозачёты, возвраты и компенсации.
Источники
Использованы только официальные первоисточники площадки и государственных органов. Все расчётные рекомендации редакции нужно проверять на данных своего товара и по условиям, действующим на дату решения.