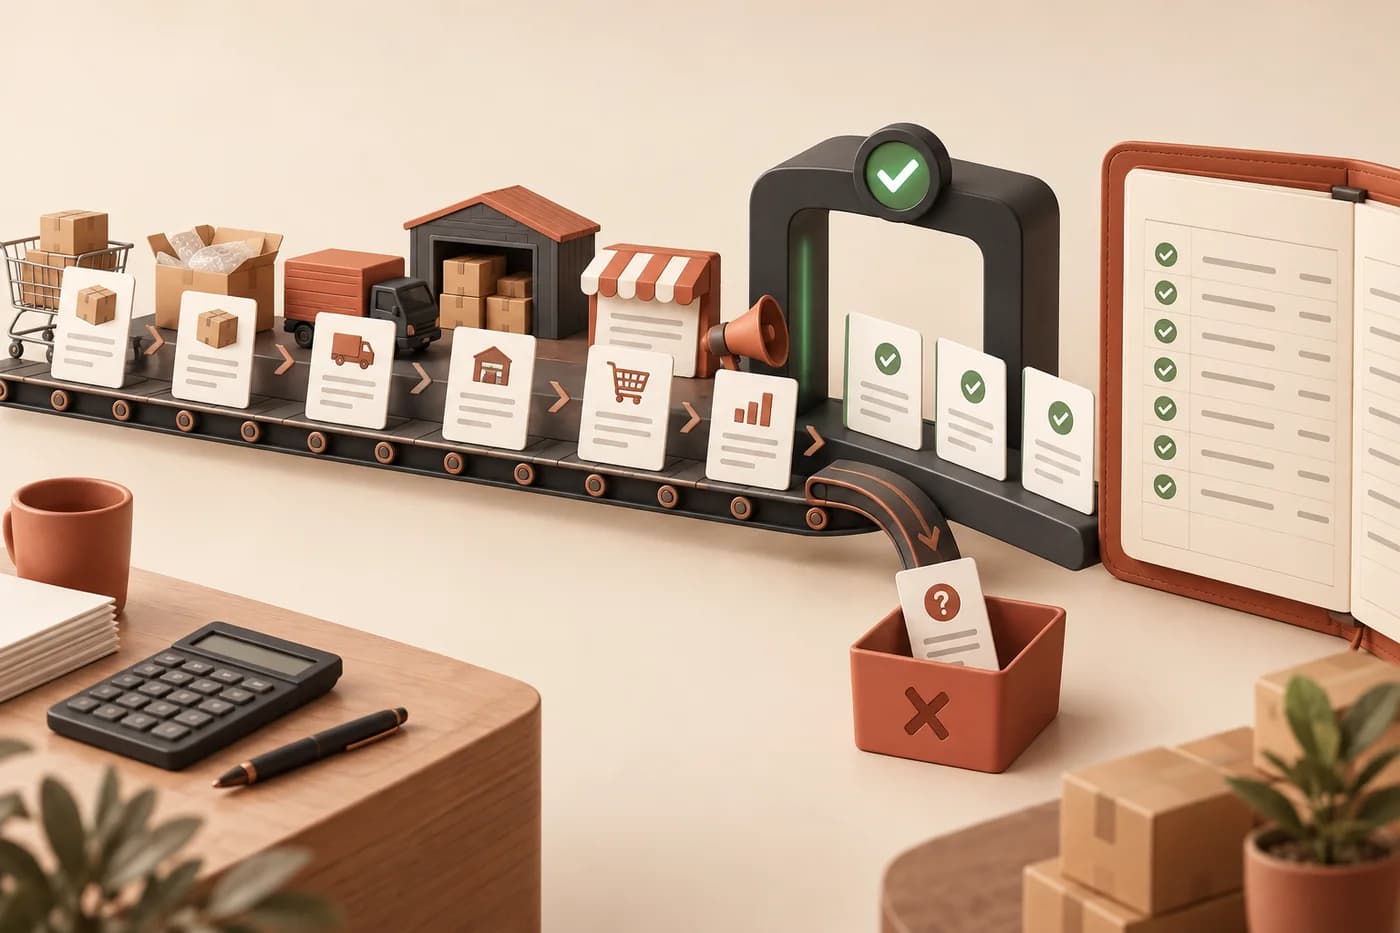
Реестр расходов УСН по SKU и документам, где отделены оплаченные, признанные, спорные и неподтверждённые суммы.
Что изменилось в 2026 году
С 2026 года перечень расходов на УСН «Доходы минус расходы» расширен. ФНС указывает, что новый подпункт 45 пункта 1 статьи 346.16 НК РФ позволяет учитывать иные расходы по правилам главы 25. Старое утверждение о полностью закрытом перечне больше не описывает текущий порядок.
Открытый перечень не отменяет критерии. Расход должен быть направлен на получение дохода, экономически обоснован, документально подтверждён и признан по кассовому методу. Также проверяются ограничения статьи 270 и специальные правила для отдельных затрат.
Статья подготовлена на 11 сентября 2026 года и не заменяет квалификацию конкретной операции. Перед декларацией сверяйте действующую редакцию НК РФ и позицию ФНС, а спорные суммы передавайте бухгалтеру с полным комплектом документов.
Основание: ФНС: расширение расходов УСН с 2026 года.
Четыре проверки до включения расхода
Первая — связь с деятельностью и доходом. Вторая — экономическая обоснованность суммы и цели. Третья — надлежащие первичные документы. Четвёртая — выполнение условия оплаты и специального момента признания по статье 346.17.
Провал одного теста означает, что расход нельзя автоматически включать в базовый налоговый расчёт. Поместите его в реестр спорных сумм, запросите документ или заключение. Не удаляйте из управленческой прибыли: бизнес действительно потратил деньги, даже если налоговая база пока не уменьшается.
Для каждого вида расходов храните норму, перечень документов, дату оплаты, дату признания и сумму. Такой реестр важнее папки неразобранных чеков: он показывает, почему строка попала в КУДиР.
Закупочная стоимость товара
ФНС в актуальном разъяснении подтверждает: расходы на товары, приобретённые для дальнейшей реализации, признаются по мере их продажи. Если партия оплачена, но остаётся на складе, её непроданная часть не уменьшает базу УСН только из-за платежа поставщику.
Свяжите документ поставщика, оплату, поступление, SKU и количество реализованных единиц. Метод списания стоимости закрепите в учётной политике и применяйте последовательно. Остаток на складах продавца и площадки должен объясняться.
Возврат покупателя может изменить ранее признанное количество и стоимость. Повреждение, утрата, брак и компенсация требуют отдельных документов. Нельзя списать товар как проданный только потому, что он уехал на склад маркетплейса.
Основание: ФНС: расходы на товары признаются по мере реализации.
Документы поставщика
Для закупки нужны договор или оферта, накладная или УПД, счёт при наличии, платёжный документ и документы на товар. Реквизиты должны относиться к тому ИП или ООО, которое применяет УСН и продаёт через кабинет площадки.
Если закупка оплачена личной картой, оформлена на другого человека или документ содержит только произвольное название, возникает риск подтверждения. Не исправляйте реквизиты самостоятельно. Запросите корректный документ у поставщика и сохраните переписку.
Для импорта добавляются контракт, инвойс, транспортные и таможенные документы, ввозной НДС и валютный контур. Такие операции нужно разбирать отдельно до оплаты, а не после продажи партии.
Комиссия маркетплейса
ФНС разъясняет, что агентское вознаграждение, удержанное маркетплейсом из выручки, может учитываться на УСН «Доходы минус расходы». На объекте «Доходы» любые расходы, включая комиссию, базу не уменьшают.
Подтверждением служит отчёт агента, акт, УПД или другой документ, предусмотренный моделью площадки. Банковская выплата после удержания показывает только итог взаиморасчётов и не заменяет первичку по комиссии.
Сопоставьте ставку и сумму с офертой на конкретный период. Если комиссия пересчитана задним числом или по возврату, сохраните корректировку и связь с исходным документом. Не используйте текущий тариф для старой операции.
Основание: ФНС: агентское вознаграждение маркетплейса на УСН.
Логистика, хранение и приёмка
Площадка может отдельно начислять доставку до покупателя, обратную логистику, хранение, приёмку, обработку и другие услуги. Каждый вид должен иметь документальное основание и связь с деятельностью. Детализация кабинета помогает расшифровать УПД, но не всегда заменяет его.
Доставка партии до склада может подтверждаться договором перевозки, актом, транспортной накладной и оплатой. Если владелец везёт товар личным автомобилем, нельзя автоматически принять произвольно рассчитанную стоимость поездки.
Штраф и услуга — не одно и то же. Название отрицательной строки в отчёте ещё не определяет её налоговый порядок. Сверьте оферту, причину начисления и правила главы 25, особенно для договорных санкций.
Реклама и продвижение
С 2026 года расширение перечня расходов особенно важно для маркетинговых затрат. Но нужно подтвердить реальность услуги, её деловую цель, сумму и оплату. Для рекламы внутри площадки храните УПД, акт или иной официальный документ и отчёт кампании.
Пополнение рекламного баланса и фактическое оказание услуги могут происходить в разные даты. Не признавайте весь аванс расходом без проверки. Сопоставляйте документ закрытия с периодом и кампанией.
У блогера, агентства или сервиса должны быть договор, задание, результат, акт и платёж. Скриншот публикации полезен как подтверждение исполнения, но не заменяет первичный документ. Маркировка интернет-рекламы и рекламный сбор проверяются отдельно.
Основание: ФНС: расширение расходов УСН с 2026 года.
Упаковка, этикетки и маркировка
Короба, пакеты, плёнка, этикетки, штрихкоды и услуги упаковки связаны с продажей товара, но требуют обычного документального контура. Для массовых материалов определите порядок выдачи и списания, чтобы закупка не висела без связи с операциями.
Расходы на обязательную маркировку включают коды, услуги оператора, печать, оборудование и интеграцию. Их налоговая квалификация может различаться. Разделите виды, а не объединяйте одной строкой «Честный знак».
Если упаковку выполняет сторонний склад или фулфилмент, договор и акт должны раскрывать состав услуги. Не принимайте одну общую сумму без периода и объёма, если она не позволяет подтвердить экономический смысл.
Аналитика, программы и связь
Подписки на аналитику, учёт, ЭДО, CRM и другие программы могут быть связаны с деятельностью. С 2026 года ФНС прямо приводит программные и консультационные расходы среди примеров расширенного порядка, но критерии и документы сохраняются.
Храните оферту, лицензионные условия, акт или чек, платёж и данные пользователя организации. Годовую подписку нельзя автоматически списывать по управленческому графику без проверки налогового момента.
По связи и интернету отделяйте бизнес-использование от личного, особенно для ИП. Закрепите порядок и подтверждающие документы. Произвольный процент без методики создаёт слабую позицию.
Основание: ФНС: расширение расходов УСН с 2026 года.
Сотрудники и подрядчики
Зарплата, страховые взносы и иные выплаты учитываются по своим нормам и моментам признания. Нужны трудовые документы, расчёт, ведомость или банковский реестр, отчётность и фактическая выплата. Назначение «помощь менеджеру» в переводе недостаточно.
Для подрядчика храните договор, задание, акт, статус исполнителя и платёж. Если это самозанятый, проверяйте чек и статус на дату расчёта. Подмена трудовых отношений создаёт отдельный риск и не решается наличием чека НПД.
Вознаграждение владельца ООО, зарплата директора, дивиденды и снятие денег ИП имеют разный порядок. Не включайте личные изъятия владельца в расходы магазина.
Налоги, взносы и входной НДС
Страховые взносы ИП и работодателя учитываются по правилам режима и периода. На объекте «Доходы минус расходы» они уменьшают базу как расход, а не налог рубль в рубль. Не дублируйте одну сумму в двух строках.
Входной НДС зависит от статуса продавца. При специальных ставках 5% или 7% обычного вычета нет, а налог включается в стоимость приобретений по применимым правилам. При общей ставке вычет требует счёта-фактуры и выполнения условий.
Сам налог УСН не превращается в обычный расход для своей же базы. Налоговые платежи классифицируйте отдельно по конкретной норме. ЕНС и банковский платёж подтверждают уплату, но не всегда момент признания.
Кассовый метод без упрощений
Кассовый метод означает, что оплата важна, но для отдельных расходов она лишь одно условие. Товар для перепродажи должен быть реализован, зарплата — выплачена, а услуга — подтверждена и принята в соответствии с правилами.
Аванс поставщику не всегда становится расходом в день перевода. Создайте три даты: платёж, документ исполнения и налоговое признание. Они могут совпадать, но система не должна предполагать это автоматически.
При взаимозачёте или удержании площадкой денежного платежа с вашего счёта может не быть. Погашение обязательства подтверждается отчётом и договором. Такие операции нужны в реестре, иначе расход потеряется или будет посчитан дважды.
Основание: ФНС: расширение расходов УСН с 2026 года.
Как вести реестр подтверждения
Одна строка — один документ или однородная операция. Поля: контрагент, ИНН, договор, вид расхода, сумма, НДС, дата документа, дата оплаты, дата признания, статья НК РФ, путь к файлу, статус и комментарий.
Статусы удобно разделить на «признан», «ожидает оплаты», «ожидает реализации», «нет документа» и «требует заключения». Налоговый расчёт берёт только признанные суммы. Управленческий отчёт может показывать все затраты отдельно.
Ежемесячно сверяйте реестр с банком, УПД, отчётами площадки и остатками товаров. Изменение статуса должно иметь автора и основание. Это создаёт проверяемую историю вместо ручной итоговой цифры.
Что делать, если документа нет
Сначала запросите документ у контрагента и зафиксируйте срок. Проверьте ЭДО, личный кабинет и корректность реквизитов. Не создавайте документ от имени поставщика и не меняйте подписанный файл.
До получения исключите сумму из базового налогового расхода и отразите в реестре как риск. Рассчитайте возможный дополнительный налог, чтобы не потратить резерв. Если документ получить невозможно, решение принимает бухгалтер по имеющимся доказательствам и норме.
Повторяющиеся пробелы исправляйте процессом: обязательные реквизиты до оплаты, чек-лист поставщика, ежемесячная сверка и блокировка нового заказа при незакрытой первичке.
Типичные ошибки селлера
Первая — списывать всю закупку по оплате. Вторая — считать выписку достаточным документом. Третья — принимать любую отрицательную строку площадки. Четвёртая — смешивать управленческий и налоговый расход. Пятая — учитывать личные траты.
Шестая — дублировать комиссию из отчёта и УПД. Седьмая — не связывать возврат с себестоимостью. Восьмая — признавать рекламный аванс. Девятая — терять корректировки. Десятая — применять правила до 2026 года без обновления.
Открытый перечень расходов снизил часть формальных ограничений, но повысил значение профессиональной квалификации. Теперь особенно важно объяснить связь, обоснованность и документы, а не просто найти похожее название.
Как использовать Метрик Пульс
Метрик Пульс показывает фактические расходы и прибыль товаров для управленческого анализа. Налоговое признание подтверждается КУДиР и первичными документами. Сопоставляйте слои, но не подменяйте один другим.
Начните с одного месяца: выгрузите расходы по площадке, сгруппируйте по комиссии, логистике, рекламе и прочим операциям, затем свяжите с УПД и реестром. Отдельно проверьте себестоимость реализованных SKU.
Пробный доступ на три дня начинается после первого успешного подключения магазина и не требует банковской карты. За это время можно увидеть крупные статьи затрат и подготовить список документов для бухгалтера.
Чек-лист закрытия расходов
Каждый расход связан с бизнесом, обоснован, оплачен и подтверждён. Проверен специальный момент признания. Товары списаны по мере реализации, а остаток партии сохранён в учёте.
Комиссия и услуги площадки подтверждены отчётом, актом или УПД. Реклама, логистика, упаковка, программы, сотрудники и подрядчики имеют полный комплект. Входной НДС обработан по выбранной ставке.
Реестр сверён с банком, ЭДО, площадкой и остатками. Неподтверждённые суммы исключены из базового расчёта, спорные переданы специалисту. Использованы нормы 2026 года, а не старая памятка.
Проверка расходов продавца на УСН
| Расход | Что подтверждает | Особая проверка |
|---|---|---|
| Товар для перепродажи | УПД, оплата, учёт реализации | Признаётся по мере продажи |
| Комиссия площадки | Отчёт агента, акт или УПД | Не уменьшает УСН «Доходы» |
| Логистика и хранение | Договор, акт, УПД, детализация | Отделить услугу от штрафа |
| Реклама | Оферта, акт, отчёт, платёж | Аванс не равен оказанной услуге |
| Подрядчик | Договор, акт, платёж, чек НПД | Проверить фактические отношения |
| Программа | Оферта, лицензия, акт или чек | Связь с деятельностью и период |
Частые вопросы
Можно ли списать закупку сразу после оплаты?
Для товаров, купленных для перепродажи, стоимость признаётся по мере реализации при выполнении остальных условий.
Стал ли перечень расходов открытым?
Да, с 2026 года добавлены иные расходы по правилам главы 25, но сохраняются требования обоснованности, документов и оплаты.
Достаточно ли банковской выписки?
Нет. Она подтверждает платёж, но не содержание, исполнение и налоговый момент расхода.
Можно ли учесть комиссию маркетплейса?
На УСН «Доходы минус расходы» — при соблюдении правил и наличии документов; на объекте «Доходы» комиссия базу не уменьшает.
Что делать с неподтверждённым расходом?
Исключить из базового расчёта, запросить документ, оценить резерв и передать спорную сумму бухгалтеру.
Источники
Использованы только официальные первоисточники площадки и государственных органов. Все расчётные рекомендации редакции нужно проверять на данных своего товара и по условиям, действующим на дату решения.